Sommaire de l'article
- Une assurance est-elle obligatoire pour entrer au Pérou ?
- Pourquoi s’assurer quand même : le vrai risque financier
- Ce qu’un bon contrat doit couvrir au Pérou
- Cas particulier : trek, Chemin de l’Inca et sports d’altitude
- Carte bancaire premium : suffisante ou pas ?
- Assurance annulation : utile en plus de l’assurance santé ?
- Combien ça coûte et comment souscrire
- En cas de pépin sur place : les bons réflexes
- Ce qu’il faut retenir
Vous avez réservé vos vols, calé votre itinéraire entre Cusco et le Machu Picchu, et une question reste en suspens : faut-il vraiment souscrire une assurance voyage pour le Pérou, ou votre carte bancaire suffit-elle ? Entre l’altitude andine, les treks isolés et le coût des soins privés sur place, la réponse mérite mieux qu’un réflexe automatique. Voici ce qu’il faut réellement vérifier avant de partir.
Une assurance est-elle obligatoire pour entrer au Pérou ?
Non. Pour les voyageurs français, belges ou suisses munis d’un passeport valide, le Pérou n’exige aucune assurance voyage à l’entrée du territoire, contrairement à certains pays de l’espace Schengen qui imposent une couverture minimale pour les visas courts. Aucun contrôle systématique n’est effectué à l’aéroport de Lima (Jorge Chávez) ni aux postes-frontières terrestres.
Ce n’est donc pas une formalité administrative bloquante — mais l’absence d’obligation légale ne veut pas dire l’absence de risque.
Deux exceptions à connaître :
- Les agences organisant le Chemin de l’Inca officiel demandent parfois une preuve d’assurance couvrant la randonnée en altitude avant de valider votre réservation de permis.
- Certains prestataires d’activités extrêmes (rafting sur le Rio Urubamba, parapente à Cusco, VTT downhill dans la Cordillère Negra/Blanca à Huaraz) peuvent exiger une décharge ou une attestation d’assurance sport avant de vous équiper.
Pourquoi s’assurer quand même : le vrai risque financier

Le système de santé péruvien fonctionne à deux vitesses. Les hôpitaux publics (EsSalud, Minsa) sont peu coûteux mais souvent saturés, avec un accueil des étrangers limité en dehors des urgences vitales. Les cliniques privées (Clínica Internacional, Clínica Anglo-Americana à Lima, Clínica Pardo à Cusco) offrent des soins comparables aux standards occidentaux — mais exigent un paiement immédiat ou une garantie bancaire avant toute prise en charge non vitale, y compris pour une simple radio après une chute en trek.
Quelques ordres de grandeur constatés sans assurance :
- Consultation aux urgences d’une clinique privée à Cusco : 80 à 150 €
- Journée d’hospitalisation avec soins pour mal aigu des montagnes : 300 à 800 €
- Évacuation par hélicoptère depuis un trek isolé (Salkantay, Huayhuash) : plusieurs milliers d’euros
- Rapatriement sanitaire vers la France en avion médicalisé : 20 000 à 100 000 €
C’est précisément ce dernier poste — le rapatriement — qu’aucune carte bancaire ni budget voyage ne peut absorber sans assurance dédiée.
Vols Paris-Lima
Comparez les prix et pensez à activer l’assurance voyage incluse si vous payez avec une carte premium.
Ce qu’un bon contrat doit couvrir au Pérou
Toutes les assurances voyage ne se valent pas. Pour un séjour au Pérou, vérifiez précisément ces points avant de signer :
| Garantie | Pourquoi c’est important au Pérou |
|---|---|
| Frais médicaux (plafond ≥ 100 000 €) | Cliniques privées coûteuses, paiement souvent exigé d’avance |
| Rapatriement sanitaire (plafond ≥ 150 000 €) | Seule solution financière viable en cas d’évacuation d’urgence |
| Altitude / trek en haute montagne | Beaucoup de contrats standards excluent le trek au-dessus de 3000-4000 m |
| Évacuation héliportée | Indispensable si vous partez sur des treks isolés (Salkantay, Huayhuash, Ausangate) |
| Annulation / interruption de séjour | Utile si un vol interne (Lima-Cusco) est annulé pour intempéries, fréquent en saison des pluies |
| Bagages et vol | Les vols à la tire dans les bus et marchés touristiques restent fréquents |
| Responsabilité civile | Couvre les dommages causés à un tiers pendant le séjour |
Le point le plus souvent négligé : la mention explicite de l’altitude. Beaucoup de contrats grand public excluent ou plafonnent fortement les sinistres liés à un trek au-dessus de 3000 m, précisément l’altitude de Cusco (3400 m) et largement dépassée sur le Chemin de l’Inca (jusqu’à 4200 m au col de Warmiwañusca) ou le trek du Huayhuash (jusqu’à 5000 m).
Cas particulier : trek, Chemin de l’Inca et sports d’altitude
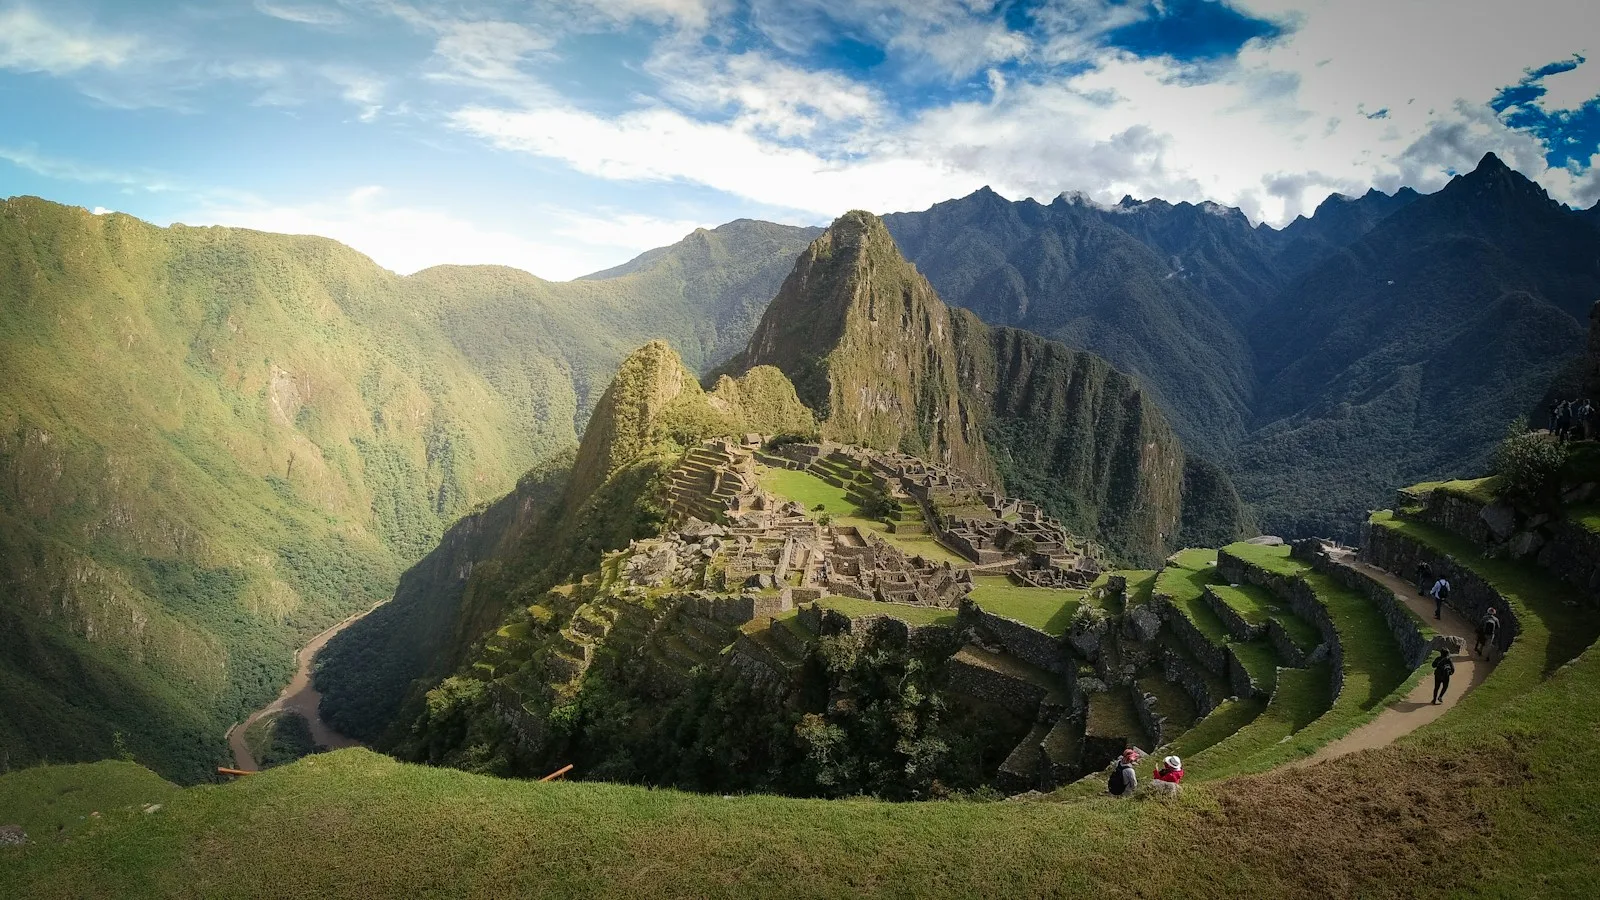
Si votre itinéraire inclut un trek multi-jours — Chemin de l’Inca, Salkantay ou route alternative vers le Machu Picchu — l’assurance standard “voyage tout compris” ne suffit généralement pas. Recherchez un contrat qui coche ces cases :
- Trekking en haute altitude explicitement mentionné, idéalement jusqu’à 6000 m (pour couvrir aussi un éventuel trek technique dans la Cordillère Blanche à Huaraz)
- Évacuation par hélicoptère ou portage d’urgence incluse, pas seulement en option payante
- Prise en charge du mal aigu des montagnes comme un problème médical standard, sans exclusion
- Assistance rapatriement 24h/24 en français, avec un numéro joignable même en zone à faible réseau
Les spécialistes du voyage d’aventure (Chapka Cap Aventure, April, Europ Assistance en formule “sports et loisirs”) proposent des formules dédiées à ce type de trek, généralement 20 à 40 € plus chères qu’une assurance voyage classique — un surcoût largement justifié vu le poste de risque.
Activités et treks encadrés au Pérou
Réservez vos excursions avec des agences locales certifiées, souvent plus simples pour valider les questions d’assurance sur place.
Carte bancaire premium : suffisante ou pas ?
Les cartes haut de gamme (Visa Premier, Visa Infinite, Gold Mastercard, World Elite Mastercard) incluent presque toutes une assurance voyage. Au Pérou, cette couverture reste utile mais comporte des limites fréquentes qu’il faut vérifier dans la notice de garantie de votre banque :
- Condition de paiement : le vol ou le séjour doit généralement avoir été réglé avec la carte concernée (totalement ou en grande partie) pour activer les garanties.
- Durée de couverture : souvent limitée à 90 jours consécutifs, largement suffisant pour un circuit classique de 2 à 3 semaines.
- Exclusion sports à risque : le trek en haute altitude, le rafting en eaux vives ou le parapente sont fréquemment exclus des garanties standards, même sur les cartes premium — seules les offres “Infinite” ou “World Elite” les couvrent parfois, avec des plafonds réduits.
- Plafond de rapatriement : généralement correct (au-delà de 100 000 €), mais vérifiez le plafond spécifique “frais médicaux à l’étranger”, parfois limité à 10 000-15 000 €, insuffisant en cas d’hospitalisation prolongée.
Notre conseil pratique : si votre carte couvre uniquement les activités “classiques” (visites, musées, restaurants), envisagez une assurance complémentaire pour la partie trek ou sport de votre séjour, plutôt que de tout miser sur la carte bancaire.
Location de voiture au Pérou
Si vous prévoyez un road trip, vérifiez aussi la couverture CDW/vol de votre assurance voyage ou de votre carte bancaire.
Assurance annulation : utile en plus de l’assurance santé ?
L’assurance santé/rapatriement et l’assurance annulation sont deux garanties distinctes, rarement incluses dans le même forfait de base. Au Pérou, l’annulation ou l’interruption de séjour prend tout son sens pour deux raisons concrètes :
- Les vols intérieurs Lima-Cusco-Puerto Maldonado sont régulièrement retardés ou annulés en saison des pluies (décembre à mars) pour cause de mauvaise météo en altitude, avec un effet domino sur toute la suite de l’itinéraire (billets de train Machu Picchu, permis de trek à date fixe).
- Les billets d’entrée au Machu Picchu et les permis du Chemin de l’Inca se réservent des semaines, voire des mois à l’avance et ne sont généralement pas remboursables en cas d’imprévu personnel (maladie, accident avant le départ).
Si votre budget global inclut des réservations non remboursables importantes (vols internes, train PeruRail/IncaRail, permis de trek), l’assurance annulation devient un complément raisonnable, même si elle alourdit légèrement le budget global du voyage.
Combien ça coûte et comment souscrire
Pour un voyage classique de 2 à 3 semaines au Pérou, les tarifs constatés se situent dans ces fourchettes :
- Assurance santé/rapatriement simple : 30 à 70 €
- Formule avec sports et trek en altitude inclus : 60 à 120 €
- Formule complète avec annulation : 90 à 180 €
La souscription se fait en ligne en quelques minutes, idéalement dès la réservation des premiers billets non remboursables (vol international, permis de trek) si vous optez pour une garantie annulation — celle-ci ne couvre en général que les événements survenus après la signature du contrat.
En cas de pépin sur place : les bons réflexes
- Contactez l’assistance de votre assureur avant de vous déplacer, si votre état le permet — le numéro figure sur votre carte d’assurance et doit être joignable 24h/24 depuis l’étranger.
- Privilégiez une clinique privée (Lima, Cusco, Arequipa) plutôt qu’un hôpital public pour la qualité de prise en charge — l’assureur peut orienter directement vers un établissement partenaire.
- Conservez toutes les factures et ordonnances originales, indispensables pour le remboursement, même si l’assureur avance les frais.
- Gardez une copie numérique de votre contrat (photo, PDF sur le téléphone, cloud) en plus du papier, utile en cas de perte de bagages.
Ce qu’il faut retenir
- Aucune assurance n’est légalement obligatoire pour entrer au Pérou, mais certaines agences de trek et prestataires d’activités extrêmes l’exigent
- Le vrai risque financier, c’est le rapatriement sanitaire, qui peut coûter plusieurs dizaines de milliers d’euros sans couverture
- Vérifiez que votre contrat mentionne explicitement l’altitude et le trek si vous prévoyez le Chemin de l’Inca, le Salkantay ou un trek dans la Cordillère Blanche
- Une carte bancaire premium couvre souvent les bases, mais rarement les sports à risque en haute altitude — lisez la notice avant de partir
- Comptez 30 à 120 € selon le niveau de couverture pour un séjour de 2 à 3 semaines
Une assurance bien choisie ne coûte jamais plus cher que la tranquillité d’esprit qu’elle procure une fois sur le tarmac de Cusco, à 3400 mètres d’altitude, loin de votre pharmacie habituelle.
Questions fréquentes
L'assurance voyage est-elle obligatoire pour entrer au Pérou ?
Non, aucune assurance voyage n'est exigée à la frontière pour les ressortissants français, belges ou suisses qui entrent au Pérou avec un passeport en cours de validité. Contrairement à l'espace Schengen, le Pérou ne contrôle pas systématiquement la présence d'une attestation d'assurance à l'arrivée. En revanche, certaines agences de trek (Chemin de l'Inca notamment) et certains loueurs de matériel d'aventure exigent une preuve d'assurance couvrant le sport pratiqué avant de vous laisser participer.
Ma carte bancaire haut de gamme (Visa Premier, Gold Mastercard) suffit-elle pour le Pérou ?
Partiellement. Les cartes premium incluent une assurance voyage, mais avec deux limites fréquentes au Pérou : le séjour doit avoir été payé avec la carte (billet d'avion, hôtel) pour activer la garantie, et les sports à risque ou en haute altitude (trek au-dessus de 3000 m, canyoning, rafting) sont souvent exclus ou plafonnés bas. Lisez la notice de garantie de votre carte avant de partir : si le trek ou l'altitude n'y figure pas explicitement, mieux vaut souscrire une assurance complémentaire.
L'assurance couvre-t-elle le mal de l'altitude (soroche) au Pérou ?
Cela dépend du contrat. Le mal aigu des montagnes est généralement couvert comme un problème médical classique par les assurances voyage standard, avec prise en charge des frais médicaux et, si besoin, une évacuation vers un hôpital de Lima ou Cusco. Vérifiez toutefois que le contrat ne classe pas l'altitude comme un 'sport extrême' exclu — c'est parfois le cas pour les treks au-dessus de 4000-5000 m (Salkantay, Huayhuash, Ausangate).
Quelle assurance choisir pour le Chemin de l'Inca ou un trek en haute altitude ?
Optez pour un contrat qui mentionne explicitement la 'randonnée en haute altitude' ou le 'trekking jusqu'à 6000 m' dans ses garanties, avec un plafond de rapatriement élevé (au moins 150 000 €) et une prise en charge de l'évacuation par hélicoptère si besoin — un service parfois nécessaire dans les zones reculées de la Cordillère Blanche ou du Vilcabamba, où l'accès routier est limité.
Combien coûte une assurance voyage pour 2 semaines au Pérou ?
Comptez entre 30 et 70 € pour une couverture santé et rapatriement classique de 2 semaines, et 60 à 120 € pour un contrat incluant les sports à risque, le trek en altitude et l'annulation. Le prix varie selon l'âge du voyageur, les plafonds de garantie et les activités déclarées. C'est une dépense modeste comparée au coût d'une évacuation médicale sur place, qui peut atteindre plusieurs dizaines de milliers d'euros sans couverture.
Que faire en cas d'urgence médicale au Pérou si je suis assuré ?
Contactez immédiatement le numéro d'assistance 24h/24 indiqué sur votre contrat avant de vous rendre à l'hôpital si votre état le permet — l'assureur oriente alors vers un établissement partenaire et peut avancer les frais. En cas d'urgence vitale, rendez-vous directement à la clinique privée la plus proche (les cliniques privées de Lima et Cusco offrent de meilleurs soins que les hôpitaux publics) et prévenez l'assurance dans la foulée. Gardez toujours une copie papier et numérique de votre contrat et du numéro d'urgence.